Para sociedades en territorio común
Tu S.L. cumple VERI*FACTU el 1 de enero de 2027.
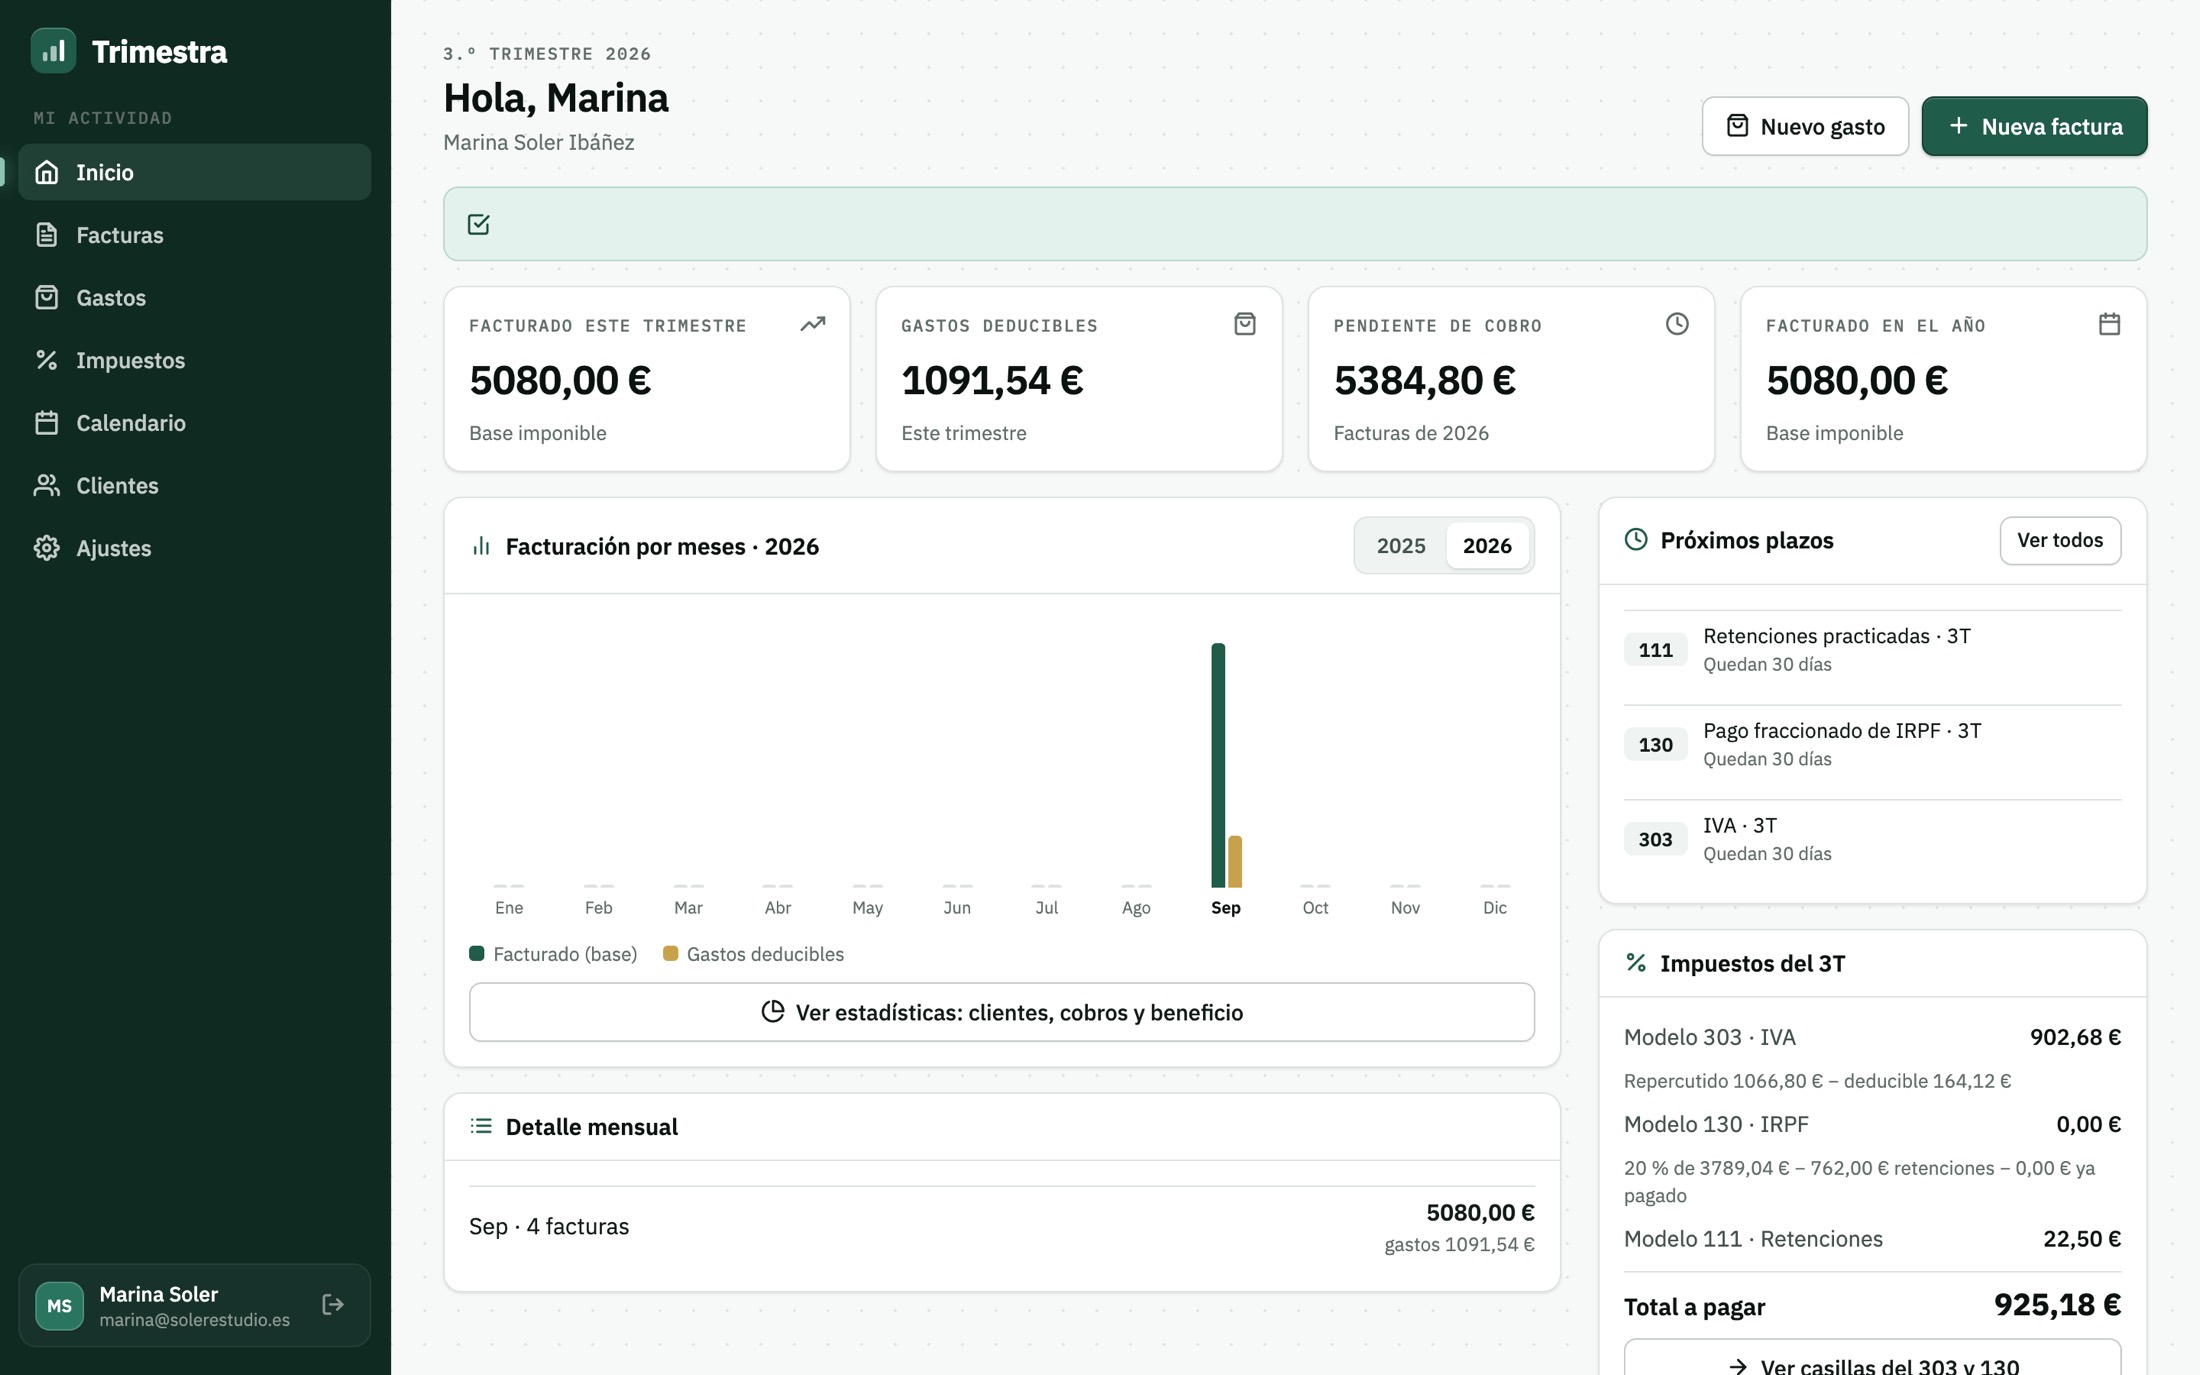
Seis meses antes que los autónomos: el Real Decreto-ley 15/2025 fijó esa fecha para los contribuyentes del impuesto de sociedades. Con Trimestra facturas cumpliendo desde el primer día, llevas los gastos y llegas al 303, al 202 y al cierre con los números cuadrados y los libros hechos.
30 días gratis y sin tarjeta. Aún no cubrimos Navarra, País Vasco, Canarias, Ceuta ni Melilla: tienen sistema propio.
La fecha que importa
Enero de 2027, no julio
La disposición final cuarta del RD 1007/2023, en la redacción que le dio el Real Decreto-ley 15/2025, distingue dos plazos: los contribuyentes del impuesto de sociedades tienen que tener los sistemas adaptados antes del 1 de enero de 2027, y el resto antes del 1 de julio. Si tu empresa factura con un Excel o con un programa que no emite el registro encadenado, el plazo real para cambiar es este otoño, no el verano que viene.
Trimestra genera el registro de facturación en el momento de emitir, lo encadena con el anterior, lo firma con su huella SHA-256 y lo envía a la Agencia Tributaria. La factura sale con su QR y su leyenda. No hay un modo «sin VERI*FACTU»: eso es justo lo que sanciona el artículo 201 bis de la Ley General Tributaria.
- Cadena por obligado: cada registro apunta al anterior, y romperla se nota.
- Anulación y subsanación: contempladas, porque una factura emitida no se borra.
- Declaración responsable de cada versión publicada, como exige el art. 15 de la Orden.
Lo que presenta una sociedad
Ni 130 ni Renta: 202 y 200
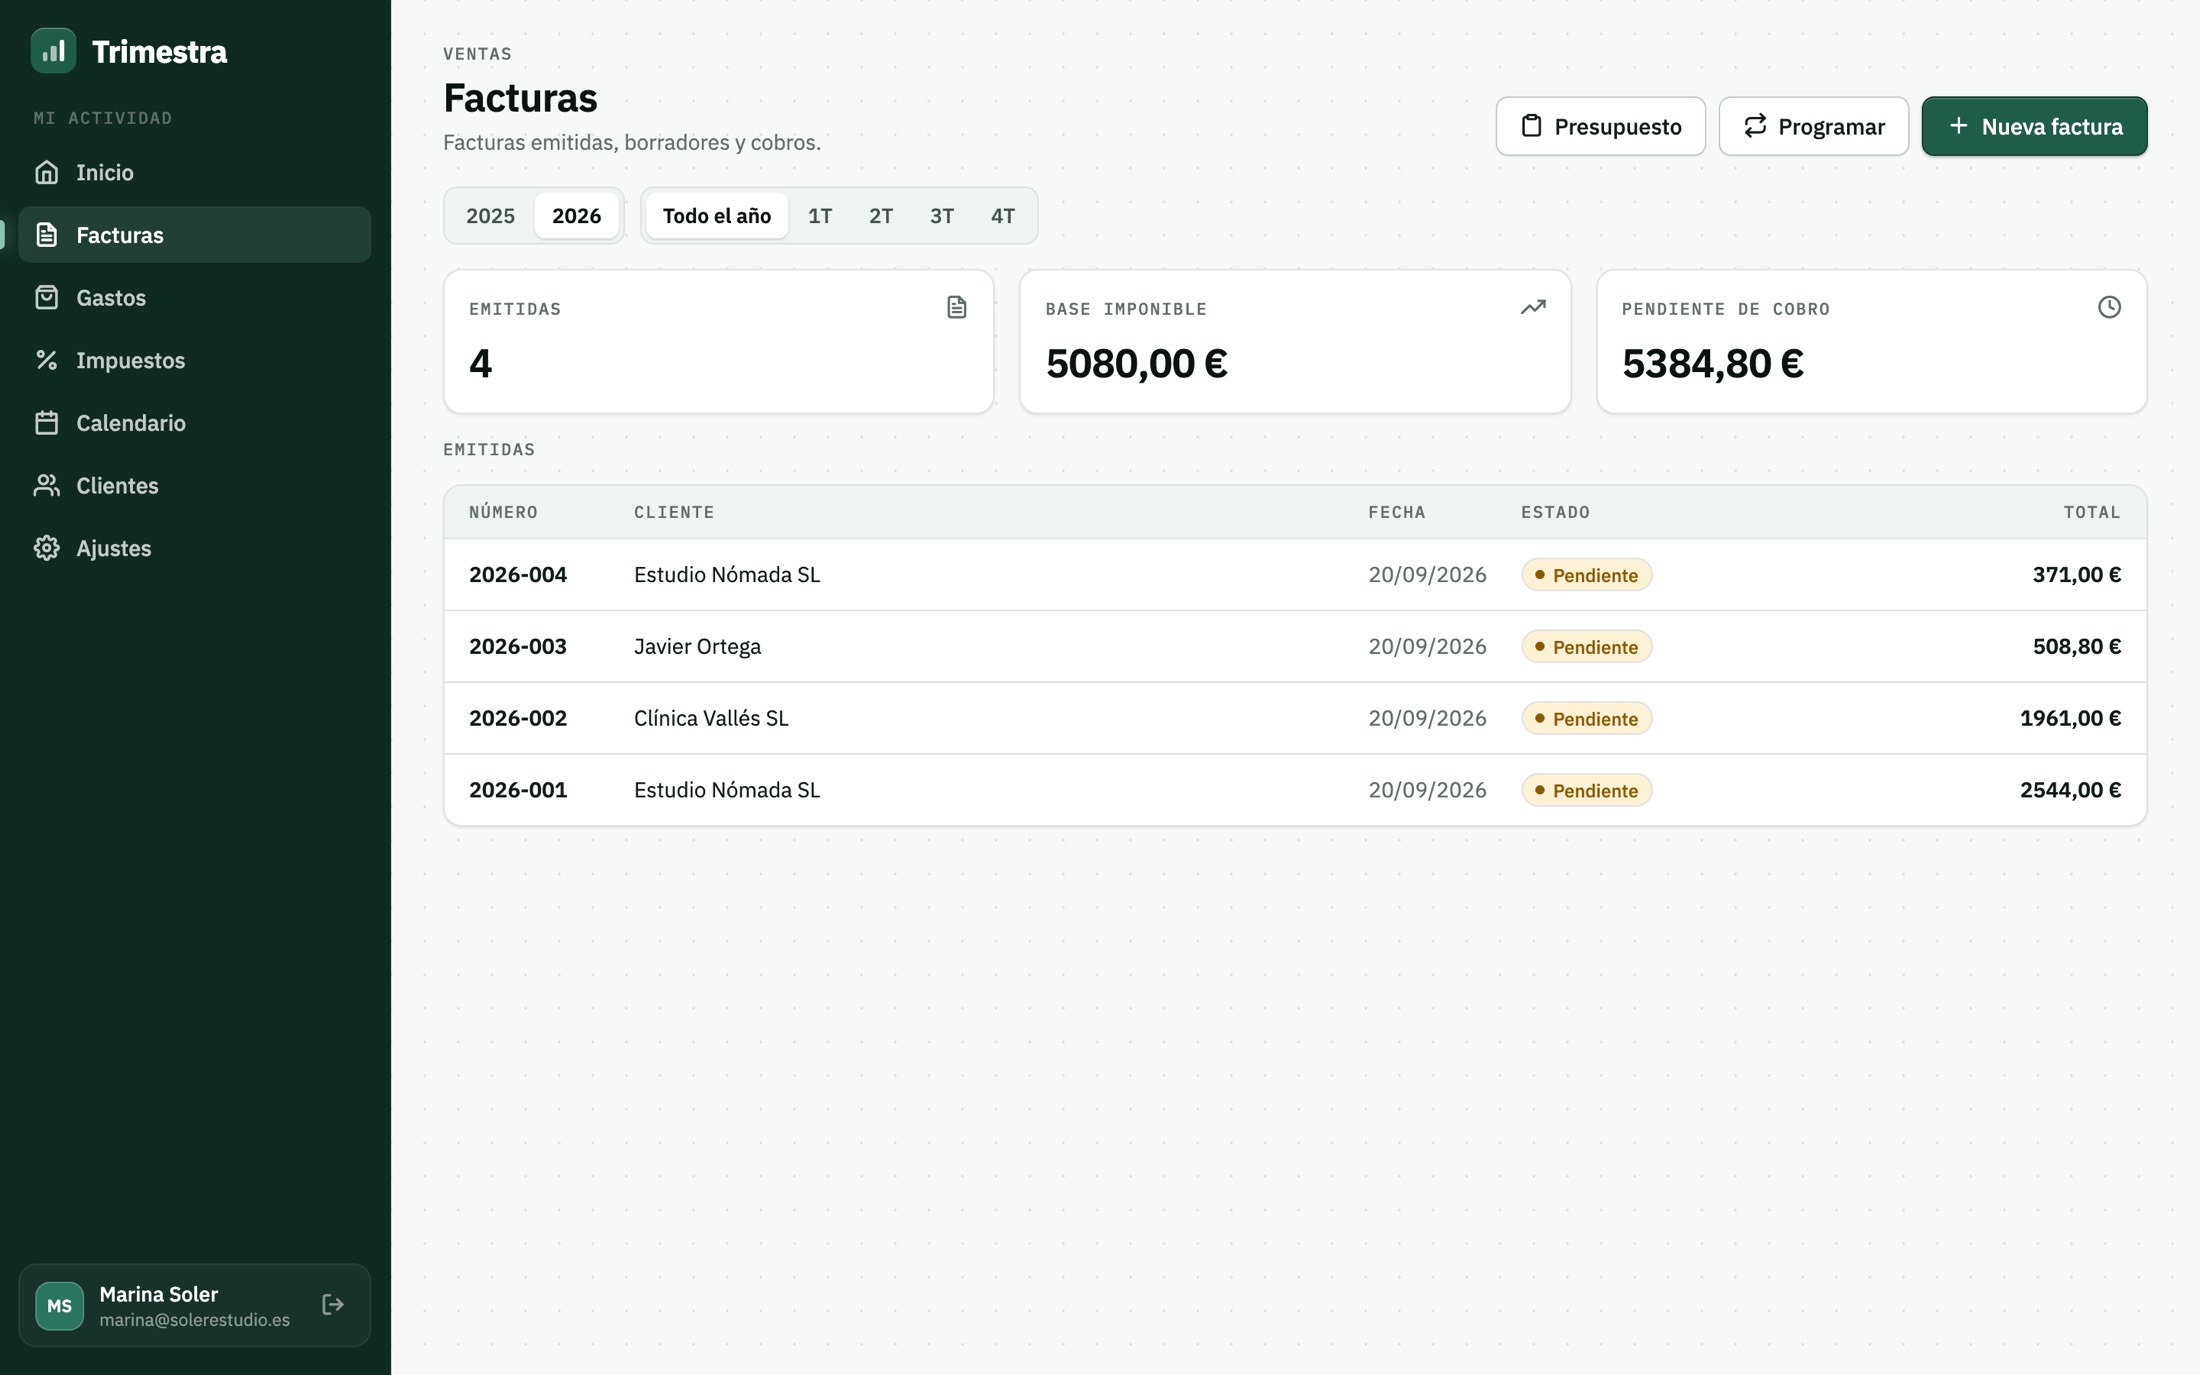
Una S.L. no es contribuyente del IRPF, así que su calendario no se parece al de un autónomo. Trimestra lo sabe: cuando das de alta la cuenta como sociedad, desaparecen el 130, la Renta y los metros de tu vivienda, y aparecen los plazos que sí te tocan.
- 303 y 390: el IVA no cambia por ser sociedad, y los libros registro de IVA siguen siendo obligatorios (art. 62 del Reglamento del IVA).
- 202: los tres pagos a cuenta del impuesto de sociedades, en los primeros veinte días de abril, octubre y diciembre.
- 200: la declaración anual, en los veinticinco días siguientes a los seis meses del cierre del ejercicio. Si tu ejercicio no acaba el 31 de diciembre, las fechas se mueven contigo.
- 111, 115, 190, 180, 349 y 347: igual que cualquier otro obligado, cuando toquen.
- Registro Mercantil: te recordamos también la legalización de los libros y el depósito de las cuentas, que no se presentan en Hacienda pero se olvidan igual.
Y una cosa que quita ruido: las facturas de una sociedad no llevan retención de IRPF, porque la lista del artículo 60 del Reglamento del Impuesto sobre Sociedades no incluye los servicios profesionales. Trimestra no te la pone.
Varias personas, una empresa
Cada uno entra con lo suyo y queda constancia
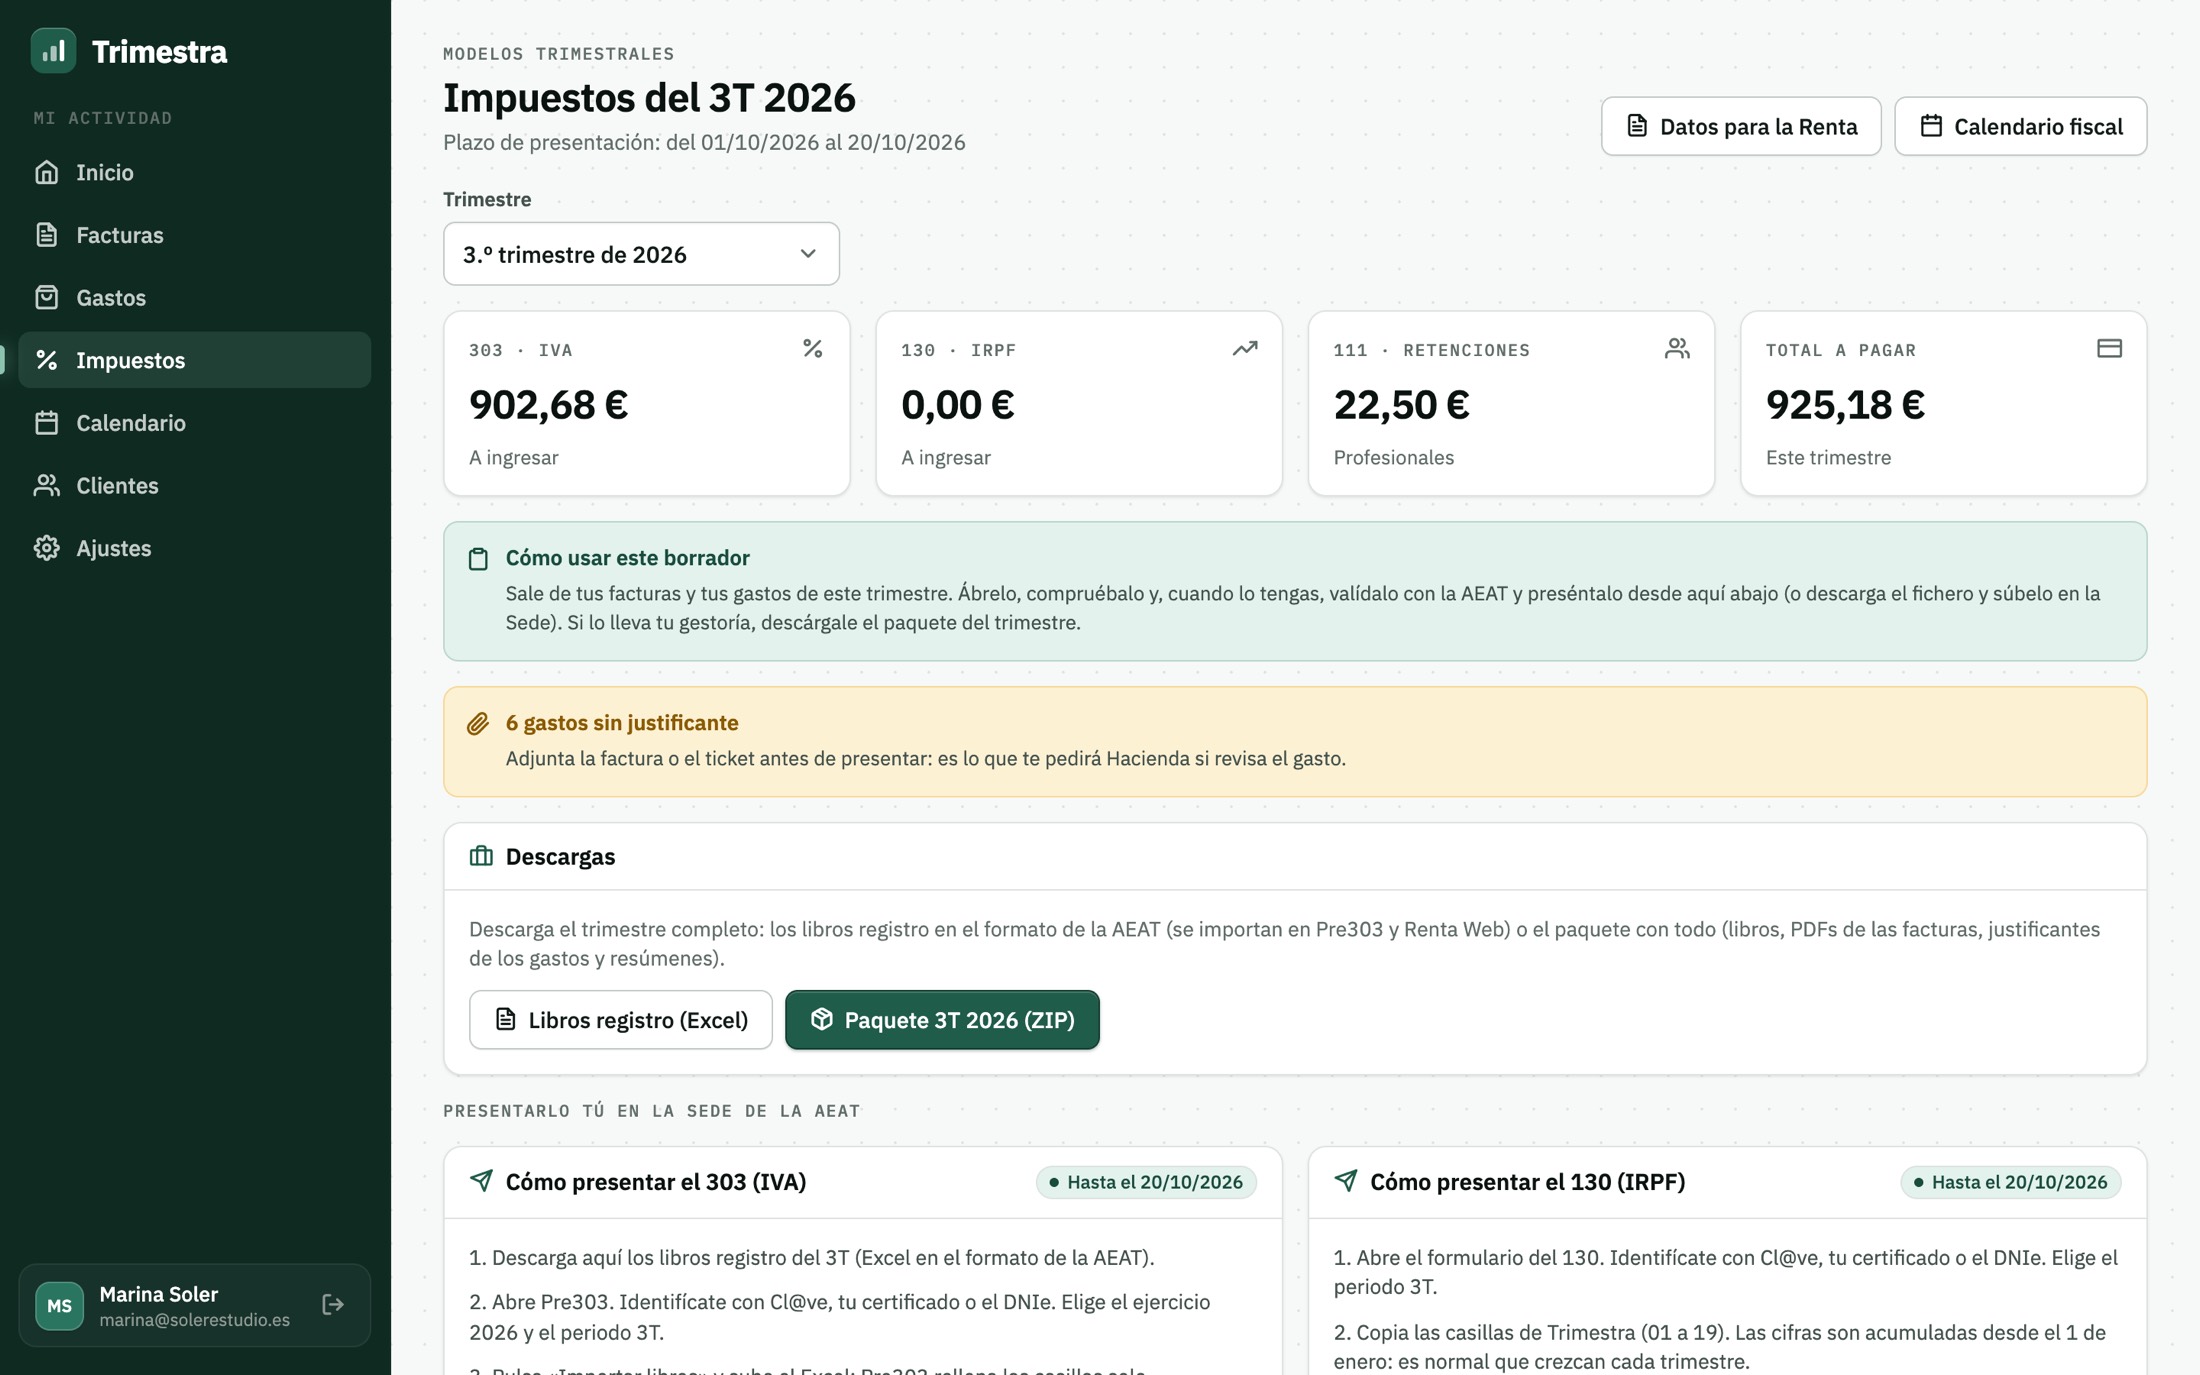
En una empresa no factura una sola persona. Puedes dar acceso a los socios, al gerente y a quien lleve la administración, con su propio correo y su contraseña, sin compartir credenciales.
- Rol de emisor para quien solo tiene que facturar y no debe ver los impuestos.
- Registro de actividad: quién emitió cada factura, quién tocó un gasto y cuándo. Se consulta desde Ajustes.
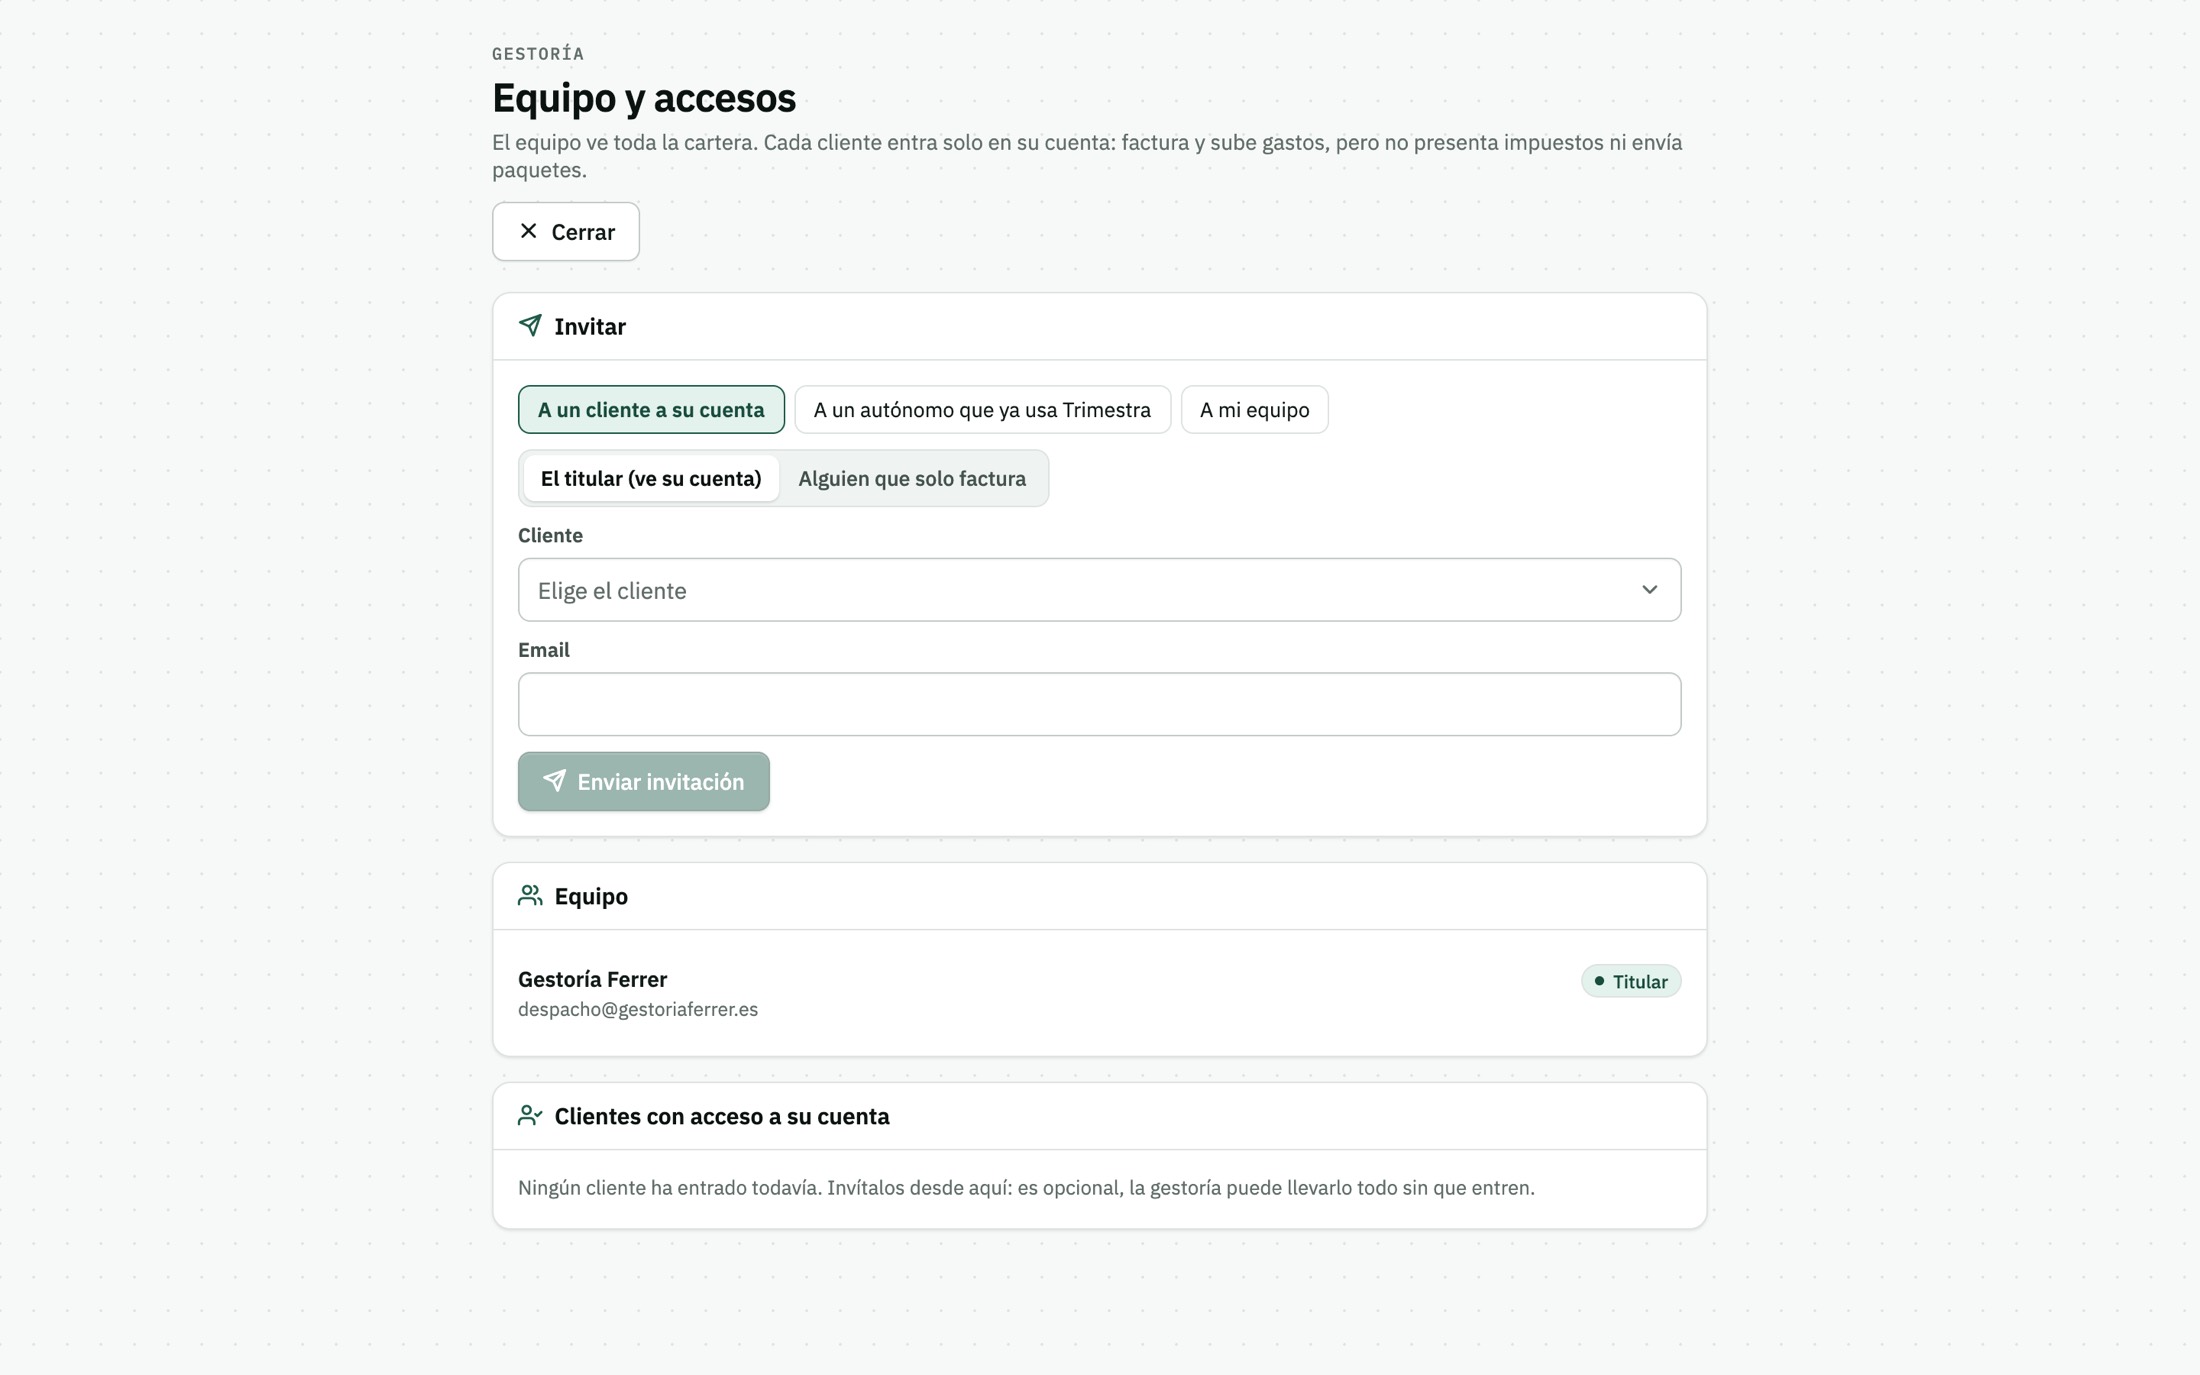
- Acceso para tu gestoría, gratis y de solo lectura, o el traspaso completo de la cuenta si prefieres que lo lleve ella.
- El paquete del trimestre en un ZIP: libros en el formato de la AEAT, PDF de las facturas, justificantes de los gastos y un resumen.
Precio
El mismo que para un autónomo: nueve euros.
Ser una S.L. no te cuesta más. Todo incluido, sin módulos ni extras, y los usuarios que necesites.
Pro mensual
- Facturas ilimitadas con VERI*FACTU
- Usuarios de la empresa sin límite
- Gastos con lectura automática y banco
- 303, 390, 202, 111, 115, 349 y 347
- Acceso gratis para tu gestoría
Pro anual
- Lo mismo, con un mes de regalo
- La factura de Trimestra entra sola en tus gastos
- Se paga con tarjeta o por domiciliación
Precios sin IVA. Si dejas de pagar, no se bloquean tus datos: puedes seguir consultándolos y descargándolos.
Dudas
Lo que nos preguntan las empresas
¿De verdad tenemos que cumplir seis meses antes que los autónomos?
Sí. El artículo 3.1.a del RD 1007/2023 se refiere a «los contribuyentes del Impuesto sobre Sociedades», y la disposición final cuarta, tras la modificación del Real Decreto-ley 15/2025, les da como fecha el 1 de enero de 2027. Para el resto de obligados, el 1 de julio de 2027.
Quedan fuera las entidades totalmente exentas del artículo 9.1 de la Ley del Impuesto sobre Sociedades. Las parcialmente exentas están obligadas solo por las operaciones que generen rentas sujetas y no exentas.
¿Trimestra hace la contabilidad y las cuentas anuales?
No, y preferimos decirlo claro. Trimestra lleva la facturación, los gastos con sus justificantes, los libros registro de IVA y los modelos que salen de ahí. La contabilidad según el Plan General Contable, las cuentas anuales y el depósito en el Registro Mercantil los hace tu asesoría o tu programa de contabilidad.
Lo que sí hacemos es dárselo todo masticado: el paquete del trimestre con los libros en el formato de la Agencia Tributaria, los PDF y los justificantes, para que quien lleve la contabilidad no te persiga pidiendo papeles.
Nuestro ejercicio no acaba el 31 de diciembre. ¿Lo contempláis?
Sí. Al dar de alta la sociedad eliges la fecha de cierre, y de ahí salen los plazos del modelo 200, del 232 de operaciones vinculadas y los del Registro Mercantil. Los pagos fraccionados del 202 van siempre por año natural, en abril, octubre y diciembre, aunque el ejercicio no lo sea: lo dice el propio artículo 40 de la Ley del Impuesto sobre Sociedades.
¿Podemos dar acceso a varias personas?
Sí, con su propio correo y su contraseña, sin compartir credenciales. Hay un rol de emisor, para quien solo tiene que facturar y no debe ver los impuestos, y queda registro de quién hizo cada cosa y cuándo.
El precio no cambia por añadir personas: se paga por empresa, no por usuario.
¿Nuestras facturas llevan retención?
No. La retención del 15 % que ves en las facturas de los profesionales es un pago a cuenta del IRPF, y una sociedad no tributa por IRPF. La lista de rentas sujetas a retención a cuenta del impuesto de sociedades (artículo 60 de su Reglamento) es cerrada y no incluye los servicios profesionales ni las ventas.
La excepción que sí verás: si alquilas un local, tu inquilino te retiene el 19 % sobre la base sin IVA. Y si eres tú quien alquila, eres tú quien retiene y presenta el 115 y el 180. Eso Trimestra lo lleva.
¿Y el impuesto de sociedades, lo presentáis vosotros?
El 202 sale de lo que tienes registrado y se puede validar y presentar desde Trimestra con tu certificado. El 200 es otra cosa: se rellena desde la contabilidad, con sus ajustes extracontables, no desde las facturas. Te avisamos del plazo y te damos los datos, pero lo presenta quien lleve tu contabilidad.
Venimos de otro programa. ¿Se puede traer el histórico?
Sí. Se importa desde un Excel o un CSV: entendemos los libros registro de la Agencia Tributaria, los de Holded, Quipu, Contasol, Stripe o Excel a secas, con asignación manual de columnas cuando el formato no lo conocemos. Se ve una vista previa antes de aplicar nada y se puede deshacer.
Y la numeración sigue donde la dejaste: si vas por la 2026-137, la siguiente que emitas será la 2026-138.
Te quedan meses, no un año
El 1 de enero de 2027 tu empresa tiene que estar emitiendo con un sistema que cumpla. Treinta días para probarlo con tus facturas de verdad.